Magenta Pay
Telekom PaymentsFinanzenVerifiziert
- 162.00 Bewertungen
- 3,6
- Downloads
- 1.000.000+
- Preis
- Free
App-Details
- Version
- 3.1.4
- Aktualisiert
- Downloads
- 1.000.000+
- Erfordert
- 8.0
- Preis
- Free
- Alterseinstufung
- USK ab 12 Jahren
Screenshots
 Analyse von Appwesome
Beim Bezahlen mit dem Smartphone zählt für mich vor allem, ob der Vorgang im Alltag schneller und klarer wird. Genau hier setzt Magenta Pay an: Die Finanz-App von Telekom Payments verbindet mobiles Bezahlen mit einem Cashback-Versprechen. Mein Eindruck fällt insgesamt positiv, aber nicht vorbehaltlos aus. Für Menschen, die regelmäßig mit dem Handy bezahlen und eine einfache Belohnung ohne kompliziertes Punktesammeln möchten, ist die Anwendung interessant. Wer dagegen bereits eine sehr gut eingerichtete Banking- oder Wallet-Lösung nutzt und keinen zusätzlichen Zahlungsdienst braucht, sollte genauer prüfen, ob der Wechsel den Aufwand wert ist.
Die App ist kostenlos erhältlich und gehört in den Bereich der Finanzanwendungen. Im Alltag wirkt sie weniger wie ein vollständiges Bankkonto als wie ein Werkzeug für mobile Zahlungen. Das ist eine wichtige Einordnung: Ich würde sie nicht als Ersatz für meine gesamte Bank-App betrachten, sondern als zusätzliche Option für bestimmte Einkäufe. Der besondere Reiz liegt in der Verbindung aus Smartphone-Zahlung und Cashback, nicht in einer möglichst breiten Sammlung von Bankfunktionen.
Was Magenta Pay im Alltag tatsächlich gut macht
Die Einrichtung fühlt sich vor allem dann sinnvoll an, wenn ich meine Zahlungen ohnehin gern über das Smartphone erledige. Statt die physische Karte aus dem Portemonnaie zu holen, kann ich den mobilen Weg nutzen und dabei den Cashback-Vorteil im Blick behalten. Das klingt zunächst nach einer kleinen Verbesserung, wird aber bei vielen kurzen Einkäufen spürbar: beim Bäcker, im Supermarkt, an der Tankstelle oder überall dort, wo kontaktloses Bezahlen akzeptiert wird.
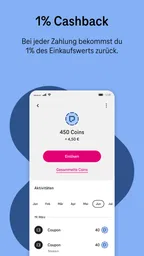
Der entscheidende Punkt ist, dass der Vorteil nicht auf einen einzelnen Einkaufstyp beschränkt wirkt. Die beworbene Rückvergütung von 1 Prozent Cashback macht die Anwendung besonders für regelmäßige Alltagsausgaben interessant. Ich würde trotzdem nicht anfangen, nur wegen der Rückvergütung mehr auszugeben. Der Cashback-Effekt lohnt sich nur dann, wenn die Zahlung ohnehin geplant war. Das ist eine einfache, aber wichtige Grenze zwischen einem nützlichen Bonus und einem Anreiz zu unnötigem Konsum.
Gut gefällt mir außerdem, dass die Anwendung einen klaren Zweck hat. Viele Finanz-Apps versuchen gleichzeitig, Kontoübersichten, Sparziele, Versicherungen, Kredite und Bezahldienste abzudecken. Magenta Pay wirkt in seiner Grundidee fokussierter. Wer eine schlanke Lösung für das Bezahlen mit dem Smartphone sucht, muss sich nicht durch eine große Sammlung thematisch unterschiedlicher Werkzeuge arbeiten.
Ein realistisches Beispiel: Ich kaufe auf dem Heimweg Lebensmittel und bezahle wie gewohnt kontaktlos. Mit einer klassischen Karte wäre der Vorgang zwar ebenfalls schnell erledigt, aber die Zahlung würde einfach im normalen Kartenumsatz verschwinden. Bei Magenta Pay kommt die Aussicht auf Cashback hinzu. Für mich ist das kein Grund, meine gesamte Zahlungsroutine umzubauen, aber ein nachvollziehbarer Anlass, die App bei häufigen kleinen Zahlungen auszuprobieren.
Der Cashback-Gedanke ist nützlich, aber nicht automatisch ein großer Gewinn
Die Rückvergütung klingt im Store sehr einfach, und genau diese Einfachheit ist zunächst angenehm. In der Praxis sollte ich mir jedoch angewöhnen, die Abrechnungen und Bedingungen aufmerksam zu lesen. Bei jeder Cashback-Anwendung ist entscheidend, wann eine Zahlung tatsächlich berücksichtigt wird, wie die Gutschrift dargestellt wird und ob bestimmte Zahlungsarten oder Händler anders behandelt werden. Ich würde deshalb nach der ersten Nutzung nicht nur auf den Zahlungsbeleg schauen, sondern auch kontrollieren, ob der erwartete Bonus nachvollziehbar auftaucht.
Weitere lesenswerte Artikel
Alle Artikel
 UNO!™
UNO!™ für zwischendurch: Warum aus einer Runde schnell mehr wird
Der digitale Kartenklassiker passt in jede freie Minute und verändert dabei leise, wie wir Streit, Glück und Gemeinschaft auf dem Handy erleben.
Artikel lesen: UNO!™ für zwischendurch: Warum aus einer Runde schnell mehr wird
 WhatsApp Messenger
WhatsApp wurde zur Alltagsinfrastruktur, weil alle schon dort sind
WhatsApp gewinnt nicht durch große Gesten, sondern weil es Verabredungen, Familienalltag und spontane Rückfragen an einem Ort zusammenführt – samt Bequemlichkeit und blinden Flecken.
Artikel lesen: WhatsApp wurde zur Alltagsinfrastruktur, weil alle schon dort sind


Das ist einer meiner wichtigsten Tipps für den Einstieg: Zuerst mit kleinen, ohnehin geplanten Einkäufen testen und die ersten Vorgänge bewusst nachvollziehen. So erkenne ich schnell, ob der Ablauf zu meinen Gewohnheiten passt, ohne sofort alle täglichen Zahlungen umzustellen. Gerade bei einer Finanz-App ist diese schrittweise Vorgehensweise sinnvoller als ein blinder Komplettwechsel.
Ein weiterer praktischer Vorteil liegt darin, dass der Bonus die Zahlungsentscheidung nicht vollständig bestimmen muss. Ich kann Magenta Pay als Ergänzung verwenden und meine bisherige Karte für Situationen behalten, in denen sie bequemer ist. Diese Kombination ist realistischer als die Vorstellung, dass eine einzige App jede Zahlung in meinem Leben ersetzen muss.
Bedienung und Einordnung gegenüber üblichen Alternativen
Im Vergleich zu einer normalen Bankkarte bietet Magenta Pay einen zusätzlichen finanziellen Anreiz, aber keine automatische Garantie, dass jeder Bezahlvorgang angenehmer wird. Eine Karte ist bereits etabliert, funktioniert unabhängig vom Akkustand des Smartphones und muss nicht erst geöffnet oder eingerichtet werden. Für Menschen, die möglichst wenig Technik beim Bezahlen möchten, bleibt sie daher die unkompliziertere Lösung.
Gegenüber einer klassischen mobilen Wallet ist der Unterschied ebenfalls klar: Eine Wallet konzentriert sich meist darauf, Karten sicher und bequem auf dem Smartphone verfügbar zu machen. Magenta Pay setzt zusätzlich auf Cashback. Das kann ein echter Mehrwert sein, wenn ich den Bonus regelmäßig erhalte und die App ohne Reibung in meinen Alltag passt. Ist mir dagegen nur die schnellstmögliche Zahlung wichtig, kann die bereits vorhandene Wallet ausreichen.
Auch zu einer vollständigen Banking-App gibt es eine Abgrenzung. Meine Bank-App ist normalerweise der Ort für Überweisungen, Kontostände, Daueraufträge und andere Finanzverwaltung. Magenta Pay würde ich nicht an deren Stelle setzen. Die Anwendung ist eher für den Bezahlmoment und den damit verbundenen Bonus interessant. Diese Trennung kann sogar hilfreich sein, weil ich nicht jedes Mal meine komplette Finanzverwaltung öffnen muss, wenn ich nur mobil bezahlen möchte.
Die Verbreitung spricht dafür, dass das Konzept nicht nur für eine kleine Nische gedacht ist. Magenta Pay kommt auf über eine Million Installationen und erreicht eine durchschnittliche Bewertung von 3,6 von 5. Diese Kombination lese ich als Zeichen für ein grundsätzlich brauchbares Angebot mit erkennbarem Verbesserungspotenzial. Die Anwendung ist offenbar vielen Menschen bekannt, aber die Bewertung zeigt auch, dass die Erfahrung nicht für alle gleichermaßen überzeugend ist.
Wo der Alltag weniger reibungslos werden kann
Die größte Schwäche liegt für mich nicht in der Grundidee, sondern in der zusätzlichen Ebene, die eine weitere Finanz-App mit sich bringt. Ich muss mich mit einem weiteren Zahlungsablauf vertraut machen, die App aktuell halten und bei Fragen nachvollziehen, ob das Problem an der Anwendung, dem Smartphone, dem Händler oder der hinterlegten Zahlungsquelle liegt. Wer schon mehrere Bezahldienste verwendet, kann diese zusätzliche Komplexität als unnötig empfinden.
Auch die Abhängigkeit vom Smartphone ist ein praktischer Nachteil. Wenn der Akku leer ist, das Gerät nicht verfügbar ist oder die mobile Zahlungsfunktion gerade nicht zuverlässig arbeitet, bleibt eine physische Karte die bessere Rückfallebene. Deshalb würde ich Magenta Pay nicht als einzigen Weg zum Bezahlen einplanen. Ein kleines Backup ist gerade unterwegs sinnvoll, selbst wenn ich im Alltag fast immer das Smartphone nutze.
Die Bewertung von 3,6 zeigt ebenfalls, dass die Anwendung nicht bei jedem Nutzer sofort überzeugt. Eine einzelne Zahl erklärt zwar nicht alle Gründe, sie sollte aber die Erwartung realistisch halten. Ich würde nicht mit einer völlig reibungslosen Premium-Erfahrung rechnen, sondern die App an meinem eigenen Zahlungsalltag messen. Wenn Einrichtung, Bestätigung oder Cashback-Übersicht für mich unklar sind, verliert der Bonus schnell an Wert.
Ein weiterer möglicher Reibungspunkt ist die mentale Kontrolle der Ausgaben. Mobiles Bezahlen ist schnell und bequem, wodurch einzelne kleine Käufe leichter aus dem Blick geraten können. Der Cashback-Vorteil ändert daran nichts. Ich empfehle deshalb, Magenta Pay nicht als Sparwerkzeug zu missverstehen. Es kann einen Teil der Ausgaben zurückgeben, aber es ersetzt keine Budgetplanung und keine bewusste Kontrolle der eigenen Finanzen.
Für wen die App besonders gut passt
Ich sehe die größte Zielgruppe bei Menschen, die regelmäßig kontaktlos mit dem Smartphone bezahlen, den Aufwand einer zusätzlichen App akzeptieren und Cashback als angenehmen Nebenvorteil betrachten. Besonders passend ist Magenta Pay für Nutzer, die viele alltägliche Zahlungen haben und nicht jedes Mal zwischen verschiedenen Bonusprogrammen oder Coupons wählen möchten. Der Wert entsteht hier durch die Wiederholung: Ein kleiner Vorteil kann sich über viele normale Einkäufe bemerkbar machen.
Auch für Personen, die ihre physische Geldbörse gern leichter machen, kann die Anwendung interessant sein. Das Smartphone ist ohnehin dabei, und eine mobile Zahlungsoption reduziert die Zahl der Dinge, die ich beim kurzen Einkauf mitnehmen muss. Ich würde aber empfehlen, die Karte für Notfälle nicht sofort zu Hause zu lassen. Bequemlichkeit und Ausfallsicherheit sollten sich nicht gegenseitig ausschließen.
Weniger geeignet ist Magenta Pay für Menschen, die grundsätzlich keine zusätzliche Finanz-App installieren möchten oder ihre Zahlungen ausschließlich über die bestehende Bank- oder Wallet-App erledigen. Wenn mir die Rückvergütung nicht wichtig ist, gibt es wenig Grund, einen funktionierenden Ablauf zu verändern. Dasselbe gilt für Nutzer, die ihre Ausgaben lieber zentral in einer einzigen Banking-Anwendung verwalten und keine getrennte Bezahllösung wünschen.
Auch bei sehr anspruchsvollen Finanzbedürfnissen würde ich die Erwartungen begrenzen. Wer umfangreiche Kontoverwaltung, detaillierte Budgetanalyse oder eine zentrale Übersicht über mehrere Finanzprodukte sucht, sollte eher bei einer spezialisierten Banking-App bleiben. Magenta Pay ist für mich kein umfassendes Finanzcockpit, sondern eine fokussierte Ergänzung rund um mobile Zahlungen.
Praktische Tipps für einen guten Start
Ich würde die Anwendung zunächst mit einer kleinen Zahl typischer Einkäufe testen. Dabei lohnt es sich, nicht nur zu prüfen, ob die Zahlung funktioniert, sondern auch den gesamten Weg zu beobachten: Wie schnell finde ich die gewünschte Funktion? Ist der Status einer Zahlung verständlich? Erkenne ich später, welcher Vorgang zum Cashback geführt hat? Diese Fragen sind im Alltag wichtiger als eine beeindruckende Beschreibung im Store.
Außerdem sollte ich mir vor dem ersten größeren Einsatz überlegen, welche Zahlungsquelle ich tatsächlich verwenden möchte und wie sie sich in meine bisherige Routine einfügt. Ein zusätzlicher Dienst ist nur dann praktisch, wenn ich im entscheidenden Moment nicht überlegen muss, welcher Ablauf gilt. Die beste Einrichtung ist daher nicht unbedingt die mit den meisten Optionen, sondern die, die ich nach einigen Tagen intuitiv bedienen kann.
Für Reisen oder Situationen mit schlechtem Empfang würde ich ebenfalls vorsichtig planen. Ich möchte mich nicht ausschließlich auf eine Smartphone-Lösung verlassen, wenn der Zugang zum Gerät oder zur Zahlungsfunktion unsicher sein könnte. Eine zweite Zahlungsart im Portemonnaie ist kein Zeichen gegen Magenta Pay, sondern eine vernünftige Ergänzung.
Schließlich sollte ich den Cashback nicht isoliert betrachten. Wenn eine andere Zahlungsart einen für mich relevanteren Vorteil bietet, besser in meine Ausgabenübersicht passt oder bei einem bestimmten Händler zuverlässiger funktioniert, kann sie die bessere Wahl sein. Der richtige Vergleich ist nicht „Cashback gegen keinen Vorteil“, sondern der gesamte Ablauf aus Komfort, Übersicht, Akzeptanz und persönlicher Gewohnheit.
Technischer Stand und Vertrauen in die Anwendung
Die aktuelle Version ist 3.1.4 und setzt mindestens Android 8.0 voraus. Damit richtet sich die App nicht ausschließlich an Besitzer neuer Geräte. Für mich ist das positiv, weil mobile Bezahlangebote möglichst viele alltägliche Smartphones erreichen sollten. Trotzdem lohnt sich vor der Einrichtung ein Blick darauf, ob das eigene Gerät die notwendigen mobilen Zahlungsfunktionen unterstützt und ob das Betriebssystem noch zuverlässig gepflegt wird.
Als Entwickler steht Telekom Payments hinter der Anwendung. Das schafft zunächst einen bekannten Bezug, ersetzt aber nicht die persönliche Prüfung des Zahlungsablaufs. Bei Finanz-Apps achte ich stärker auf Verständlichkeit und Kontrolle als auf den Namen allein. Ich möchte jederzeit wissen, ob eine Zahlung erfolgreich war, wo ich sie wiederfinde und wie der Cashback dazu eingeordnet wird.
Die Altersfreigabe liegt bei USK ab 12 Jahren. Für mich ist das ein Hinweis darauf, dass die Anwendung nicht als Spiel oder reine Bonus-App verstanden werden sollte, sondern mit echten Zahlungsvorgängen verbunden ist. Eltern sollten bei jüngeren Nutzern besonders darauf achten, wie die Zahlungsquelle eingerichtet ist und ob die Nutzung zum familiären Umgang mit Geld passt.
Dass die Anwendung kostenlos angeboten wird, senkt die Einstiegshürde. Trotzdem bedeutet kostenlos nicht automatisch, dass sie für jeden die beste Lösung ist. Der eigentliche Preis kann in zusätzlicher Einrichtung, Aufmerksamkeit und einer weiteren App im Alltag liegen. Wenn dieser Aufwand den Cashback übersteigt oder mich die getrennte Verwaltung stört, bleibt meine bisherige Zahlungsart möglicherweise sinnvoller.
Mein Urteil nach der Abwägung
Mein Fazit ist klar: Magenta Pay ist eine interessante mobile Finanz-App für Menschen, die ohnehin gern mit dem Smartphone bezahlen und einen unkomplizierten Cashback-Anreiz suchen. Die Stärke liegt in der Kombination aus einem vertrauten Zahlungsvorgang und einem konkreten finanziellen Vorteil. Sie ist besonders dann überzeugend, wenn ich viele normale Einkäufe digital bezahle und bereit bin, die ersten Vorgänge aufmerksam zu kontrollieren.
Die Anwendung ist aber kein vollständiger Ersatz für eine Bank-App, keine Budgetberatung und nicht automatisch besser als jede vorhandene Wallet. Die zusätzliche Abhängigkeit vom Smartphone, der Kontrollaufwand rund um Zahlungen und die eher durchschnittliche Bewertung sprechen dafür, die Erwartungen vernünftig zu halten. Ich würde sie testen, aber nicht sofort alle anderen Zahlungswege aufgeben.
Für meinen Alltag lautet die Empfehlung deshalb: ausprobieren, mit kleinen Einkäufen beginnen und den tatsächlichen Nutzen über mehrere Wochen beobachten. Wenn die Bedienung unkompliziert bleibt und der Cashback nachvollziehbar in die eigene Routine passt, kann Magenta Pay eine praktische Ergänzung sein. Wer bereits zufrieden mit seiner Bankkarte oder mobilen Wallet ist und keinen Wert auf Rückvergütung legt, kann die App dagegen guten Gewissens überspringen. Der beste Grund für Magenta Pay ist nicht das Versprechen allein, sondern ein Zahlungsablauf, der für mich wirklich einfacher wird.
Highlights
- Schnelle Bezahlung direkt über das Smartphone möglich
- Übersichtliche Darstellung von Transaktionen und Zahlungen
- Praktisch für Nutzer im Telekom- oder Magenta-Ökosystem
- Digitale Zahlungsfunktionen sparen Zeit im Alltag
- Sicherheitsfunktionen schützen den Zugriff auf das Zahlungskonto
Einschränkungen
- Funktionsumfang kann je nach Land und Anbieter variieren
- Nicht alle Händler oder Dienste unterstützen Magenta Pay
- Für die Nutzung ist meist ein kompatibles Konto erforderlich
- Bei technischen Störungen kann der Zahlungszugriff eingeschränkt sein
- Datenschutzbedingungen sollten vor der Nutzung genau geprüft werden
Häufig gestellte Fragen
01Was ist Magenta Pay und wofür kann ich die App verwenden?
Magenta Pay ist eine digitale Zahlungs- und Verwaltungsanwendung aus dem Telekom-Umfeld, mit der Nutzer je nach Land und Anbieter verfügbare Zahlungsfunktionen, Rechnungen oder mobile Dienste zentral verwalten können. Der genaue Funktionsumfang kann regional unterschiedlich sein. Vor dem Download sollten Sie deshalb prüfen, ob Magenta Pay in Ihrem Land angeboten wird und welche Leistungen Ihr Mobilfunk- oder Internetanbieter unterstützt.
02Ist Magenta Pay kostenlos und welche Gebühren können entstehen?
Der Download von Magenta Pay ist in der Regel kostenlos. Trotzdem können bei der Nutzung Kosten entstehen, beispielsweise durch Transaktionen, bestimmte Zahlungsarten, Währungsumrechnungen, Aufladungen oder Gebühren des jeweiligen Finanz- beziehungsweise Mobilfunkanbieters. Lesen Sie vor einer Zahlung immer die angezeigte Zusammenfassung und die aktuellen Preisbedingungen. Auch mögliche Kosten Ihres Kreditkarten- oder Bankanbieters sollten berücksichtigt werden.
03Welche Voraussetzungen müssen für die Nutzung von Magenta Pay erfüllt sein?
Für die Nutzung benötigen Sie normalerweise ein kompatibles Android- oder iOS-Gerät, eine stabile Internetverbindung und ein unterstütztes Benutzerkonto. Je nach Region kann zusätzlich ein Telekom- oder Magenta-Vertrag, eine registrierte Mobilfunknummer sowie eine gültige Zahlungsquelle erforderlich sein. Bei der Einrichtung können Identitätsprüfung, SMS-Bestätigung oder weitere Sicherheitsmaßnahmen verlangt werden, bevor alle Funktionen freigeschaltet werden.
04Ist Magenta Pay sicher und wie werden meine Zahlungsdaten geschützt?
Magenta Pay verwendet üblicherweise Anmelde- und Sicherheitsmechanismen wie Passwortschutz, Bestätigungscodes oder biometrische Entsperrung, sofern das Gerät dies unterstützt. Zahlungsdaten sollten nicht unverschlüsselt weitergegeben werden; dennoch hängt die Sicherheit auch von Ihrem Smartphone, Betriebssystem und Nutzungsverhalten ab. Installieren Sie die App ausschließlich aus offiziellen Stores, halten Sie sie aktuell und melden Sie sich auf fremden Geräten niemals dauerhaft an.
05Was kann ich tun, wenn eine Zahlung fehlschlägt oder ich mich nicht anmelden kann?
Überprüfen Sie zunächst Ihre Internetverbindung, die hinterlegten Zahlungsdaten und den verfügbaren Kontostand. Aktualisieren Sie anschließend die App und starten Sie das Gerät neu. Falls ein Bestätigungscode nicht ankommt, kontrollieren Sie die angegebene Telefonnummer und warten Sie einige Minuten, bevor Sie einen neuen Code anfordern. Bleibt das Problem bestehen, nutzen Sie den offiziellen Support von Magenta Pay und halten Sie Fehlermeldung, Zeitpunkt und Transaktionsdetails bereit.
